ソフトバンクグループ債、
100万円で7年後いくら?
税引後の受取額だけでなく、JCRのAとS&PのBB+の違い、デフォルト時に何が起きるかまで初心者向けに整理します。
先に答え
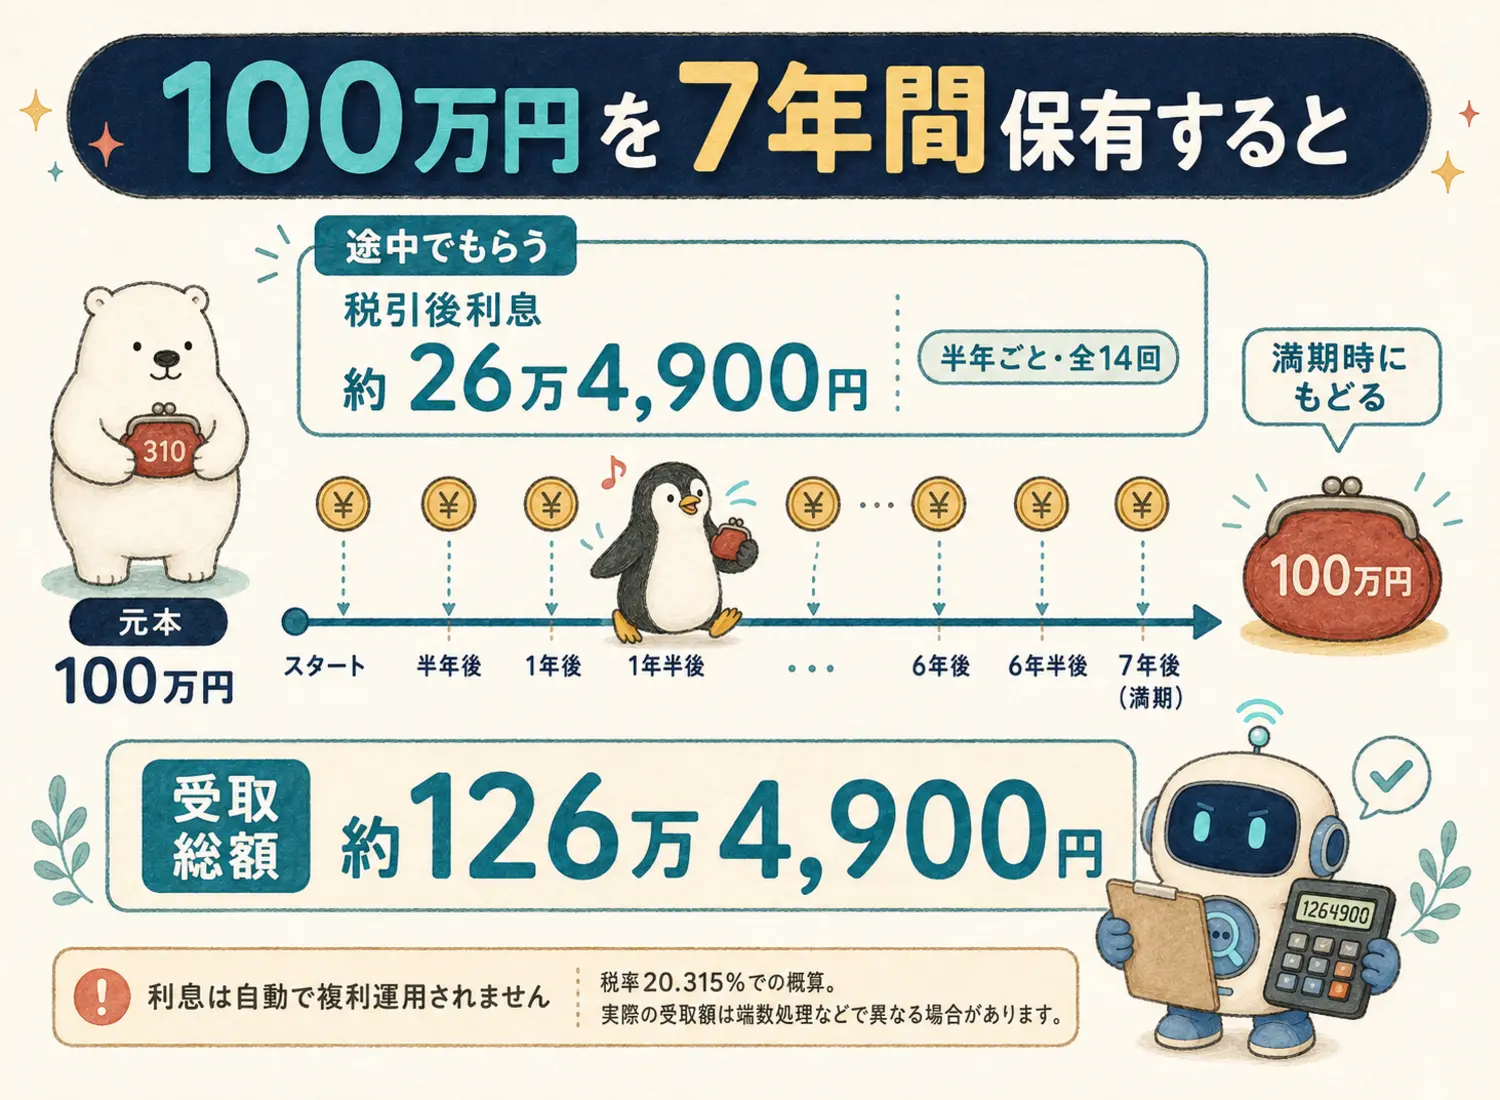
契約どおり元利金が支払われ、100万円を満期まで保有した場合、税引後利息は合計約26万4,900円、元本を含む受取総額は約126万4,900円です。通常1回約1万8,900円の利息を半年ごとに受け取り、利払いは合計14回です。
第70回無担保普通社債の条件
社債は、企業が投資家からお金を借りるために発行する債券です。今回、ソフトバンクグループが個人投資家向けに発行する社債の利率は、年4.75%です。
| 発行体 | ソフトバンクグループ株式会社 |
|---|---|
| 名称 | 第70回無担保普通社債 |
| 愛称 | 福岡ソフトバンクホークスボンド |
| 利率 | 年4.75%(税引前) |
| 期間 | 7年 |
| 購入単位 | 100万円 |
| 募集期間 | 2026年9月7日~9月16日 |
| 発行日 | 2026年9月17日 |
| 償還日 | 2033年9月16日 |
| 利払い | 原則として毎年3月17日・9月17日 |
| 担保・保証 | なし |
| 本社債の格付 | JCR「A」 |
| 発行額 | 1兆円 |
SBI証券では9月7日10時から9月16日14時まで、先着順で販売される予定です。証券会社によって取扱期間などが異なる場合があります。
発行体とは、社債を発行して返済義務を負う会社のことです。今回は携帯電話事業を行うソフトバンク株式会社ではなく、企業への投資や株式の保有を行うソフトバンクグループ株式会社(以下、SBG)です。満期に元本を返すことを「償還」といいます。
円建て・固定金利の普通社債であり、劣後債や永久債、株価に応じて償還条件が変わる仕組債ではありません。ただし、仕組みが単純であることと、元本が安全であることは別です。
100万円を7年間保有すると、税引後いくら?
契約どおりに支払いが行われ、満期まで保有した場合の税引後利息は合計約26万4,900円です。利息は途中で分けて受け取るため、満期日にまとめて入るわけではありません。
| 受け取るもの | 回数 | 税引後の概算 |
|---|---|---|
| 通常の利息 | 半年ごとに13回 | 1回約1万8,900円 |
| 最終利息 | 2033年9月16日に1回 | 約1万8,800円 |
| 元本 | 満期日に1回 | 100万円 |
| 利息合計 | 全14回 | 約26万4,900円 |
| 元本を含む受取総額 | — | 約126万4,900円 |
通常回の税引前利息は1回2万3,750円です。国内の個人が購入し、利息に税率20.315%が適用される前提では、税引後は1回約1万8,900円になります。合計額も、この税率が満期まで変わらないものとして計算しています。
通常の利息を13回受け取った後、14回目が最終利息です。最終回は計算期間が通常より1日短いため、税引後で約1万8,800円となります。
受け取った利息は自動的には再投資されません。表の金額は各項目を丸めているため、表示額を足した値と合計額には差があります。実際の入金額は、各回の端数処理や税務上の取扱いなどで異なります。利払日が銀行休業日の場合は、直前の銀行営業日に支払われます。
なぜ年4.75%という利率なのか
社債の利率には、市場金利だけでなく発行体の信用力や償還までの期間が反映されます。
一般に、返済への不安が大きい企業ほど、投資家に購入してもらうために高い利率が必要になります。年4.75%は会社が支払いを約束する利息であり、その支払いが保証されているわけではありません。
ソフトバンクグループは投資持株会社です。返済能力を見るには、通信事業だけでなく、保有株式やAI関連投資の価値、借入金の状況を確認する必要があります。
同社が公表する2026年6月末時点の数値では、保有株式価値は83.11兆円、純有利子負債は10.81兆円、LTVは13.0%です。ただし、これらは同社による算定値であり、株価や為替、市場環境によって変動します。
LTVは、保有株式価値に対する純有利子負債の割合です。ここでの純有利子負債は、借金から手元資金を差し引き、独立採算の子会社の負債なども調整した同社の管理指標で、グループ全体の借金の総額ではありません。また、保有株式価値は現金残高ではなく、その評価額どおりにすぐ売却できるとは限りません。
JCR「A」とS&P「BB+」は何が違う?
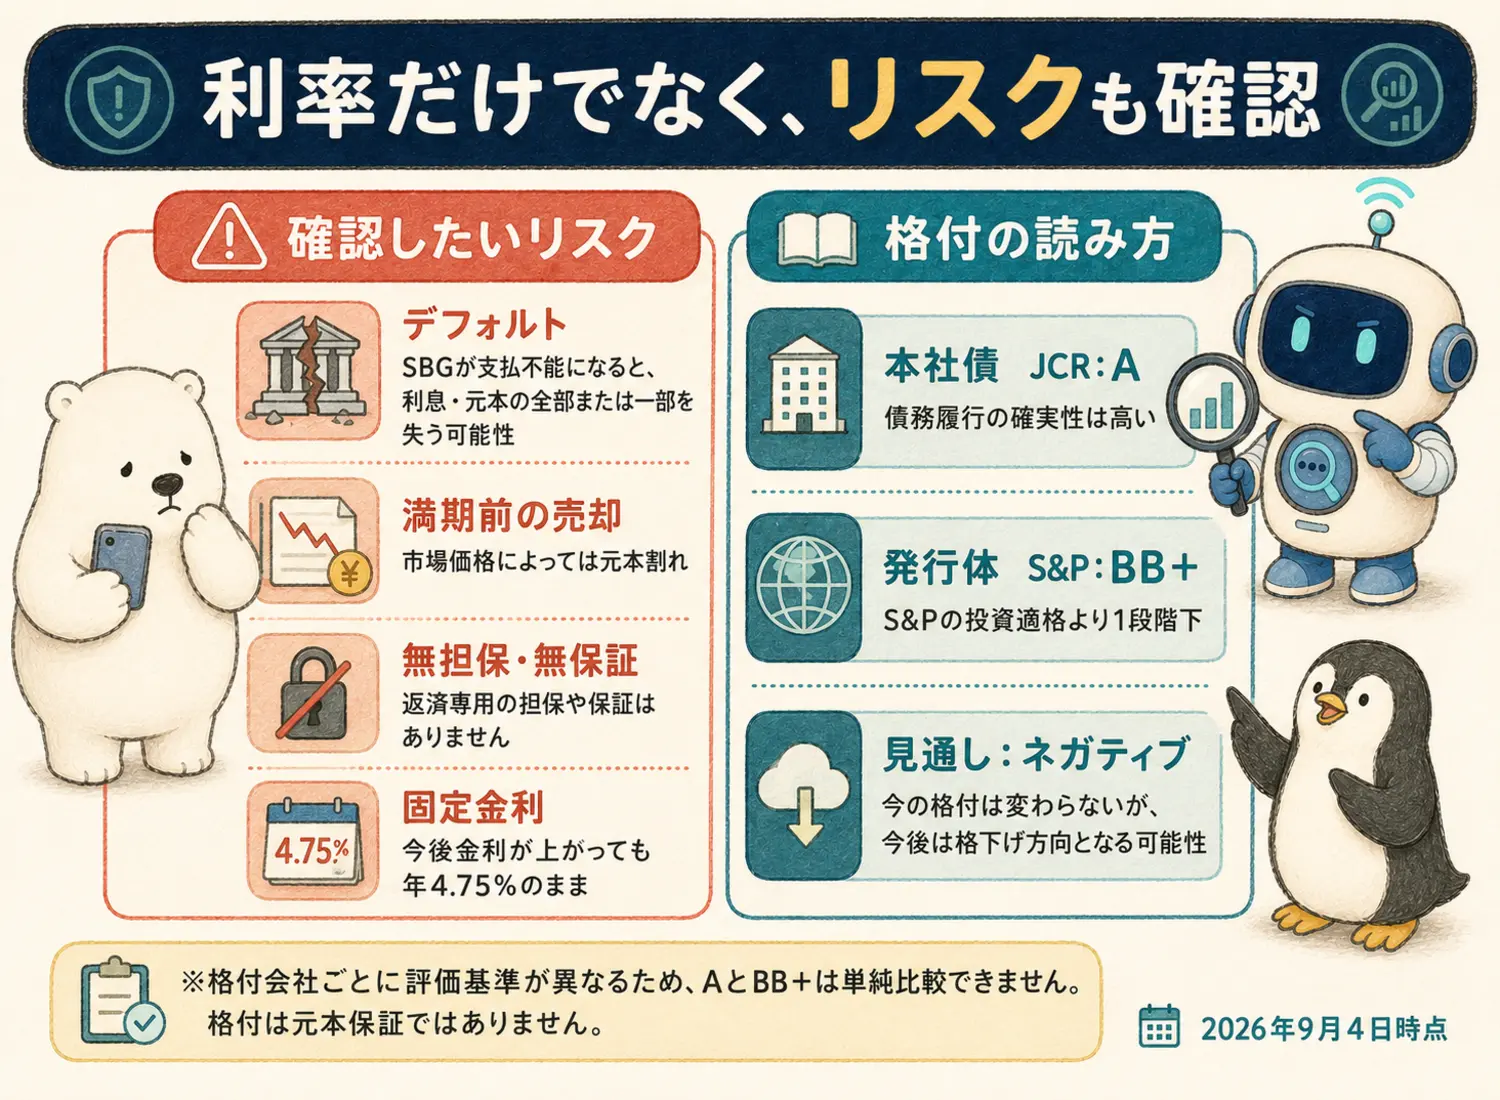
格付は、利息や元本を約束どおりに支払えるかを格付会社が評価したものです。今回の社債自体にはJCRのAが付いています。一方、S&PのBB+は、ソフトバンクグループという会社に対する長期格付です。
本社債・JCR「A」
JCRでは「債務履行の確実性は高い」と定義されています。ただし、元本保証を意味しません。
発行体・S&P「BB+」
S&Pの投資適格となるBBB-より1段階下です。今回の社債がS&Pの発行格付を取得したという意味ではありません。
見通し「ネガティブ」
現在の格付を直ちに引き下げたのではなく、今後は格下げ方向となる可能性があるという見通しです。
格付会社ごとに評価方法と記号の基準が異なります。JCRのAとS&PのBB+を文字だけで比べることはできません。格付は信用力への意見であり、将来のデフォルト確率や損失額を保証するものでもありません。
JCRは、ソフトバンクグループによるAI分野への大規模投資や、未上場資産の割合が高まることで保有資産価値が変動しやすくなる点などを注視しています。
格付には「投資適格」と、それより返済リスクが高いと評価される「投機的格付」という区分があります。投機的格付の債券は「ハイイールド債」や「ジャンク債」とも呼ばれます。SBGのS&P格付BB+は投機的格付に当たりますが、本社債のJCR格付Aは投資適格です。評価会社と評価対象をセットで確認することが大切です。投機的格付だからといって、直ちに倒産が迫っているという意味ではありません。
購入前に確認したい4つのリスク
デフォルト(債務不履行)
利息や元本を契約どおりに支払えなくなることです。支払いが滞ったり、全部または一部を受け取れなくなったりする可能性があります。満期まで保有しても元本が必ず戻る商品ではありません。
満期前の売却
市場金利の上昇や格下げなどで社債価格が下がると、購入価格より安い価格での売却になる可能性があります。希望する価格で売れない場合もあります。
無担保・無保証
返済を裏付ける担保や、代わりに支払う第三者の保証は付いていません。財務に関する一定の制約は設けられていますが、元本返済を保証するものではありません。
固定金利と物価上昇
将来、市場金利が上がっても、この社債の利率は年4.75%のままです。また、物価が上がると、受け取った利息や元本で買えるものが減る可能性があります。
発行する1兆円の使い道と、社債で資金を集める理由
今回集める資金は、既存の国内社債の返済と、ABBのロボティクス事業を買収する資金の一部に使う予定です。
SBI証券の発表では、SBGの個人向け社債として過去最大の発行規模です。ただし、既存社債の返済に回る部分もあるため、発行額1兆円がそのまま借金の純増額になるわけではありません。
目論見書では、発行費用を差し引いた約9,885億円のうち、4,300億円を既存社債の返済に、残り約5,585億円を買収資金の一部に充てる予定です。買収の大幅な延期などが生じた場合は、買収向け資金を2027年3月に返済期限を迎えるつなぎ融資の返済に充てる予定とされています。
発行額1兆円に年4.75%を掛けると、年間の利息は475億円です。7年間の元本と利息の支払総額は、概算で約1.33兆円になります。利息は半年ごとに支払い、満期に元本1兆円を返す契約です。この金額は今回の社債だけの計算で、他の借金や発行費用は含みません。最終回の利息には日数調整があります。
銀行借入と社債を組み合わせる理由
SBGは銀行からも借り入れており、社債と組み合わせて資金を調達しています。一般に、企業が複数の方法で資金を集めることには、次のような利点があります。
調達先を分散する
銀行だけに依存せず、国内外の社債市場も使うことで、資金調達の選択肢を持てます。
長期の固定金利で確保する
今回の社債は7年間、年4.75%の固定金利です。元本は満期一括償還なので、期間中の資金計画を立てやすくなります。
目的に合った条件を選ぶ
金利だけでなく、借りられる金額、期間、担保の有無、財務上の制約などを比較できます。銀行融資が常に社債より有利とは限りません。
これらは社債を使う一般的な利点です。今回の銀行融資との具体的な金利差や、4.75%の内訳まで公表されたわけではありません。また、銀行の融資や証券会社の販売は、個人投資家の元本を保証しません。
社債の利息は株式の配当とは異なり、会社が契約に基づいて支払う借入コストです。高い利率だけで安全性は判断できません。手元資金や収入、売却できる資産など、利息と元本の支払いに使える資金を確認する必要があります。
会社の状況が変わると、利息と元本はどうなる?
以下はリスクを理解するための仮定です。将来予測や発生確率の順位ではありません。金額は100万円を額面で購入し、税率が変わらず、利息を再投資しない場合の概算です。
① 投資が順調で、返済余力が高まる
AI分野への投資や買収が成果を上げ、資産価値や収入が増える場合です。契約どおりに支払われれば、満期までの税引後受取総額は約126万4,900円になります。会社の利益が大きく増えても、社債の利息は増えません。
② 一部の投資が不振でも、返済資金を確保できる
一部の投資が期待に届かなくても、手元資金、配当収入、資産売却などで支払いを続けられる場合です。新しく借りたお金で既存の借金を返す「借り換え」も資金確保の手段になります。契約どおりに支払われれば、受取総額は①と同じです。
③ 財務が悪化しても、支払いは続く
資産価値が下がり、格下げや借入金利の上昇が起きる場合です。社債の市場価格も下がり、途中で売ると損失が出たり、売りにくくなったりする可能性があります。それでも満期まで契約どおりに支払われれば、受取総額は①と同じです。
④ 返済資金が不足し、支払いが滞る
資産の値下がりと資金調達の難しさが重なり、利息や元本を期日どおりに支払えなくなる場合です。返済期限の延長や返済額の削減などが必要になる可能性があります。回収に時間がかかったり、元本の一部または全部を失ったりするおそれがあり、いくら回収できるかはその時の状況によります。
AI関連投資が大成功しなければ返済できない、という仕組みではありません。一方、保有株式の評価額が高くても、支払日に必要な現金を用意できるとは限りません。投資の成果だけでなく、手元資金や資産の売却のしやすさ、借り換えの状況も確認することが大切です。
格付は判断材料ですが、SBGの7年間のデフォルト確率を確定するものではありません。過去の同格付企業の平均値を、そのまま本社債の確率として扱うこともできません。
購入前のチェック
利率だけではなく、資金の使い道と資産全体の偏りも確認します。
- 017年間使わない資金か
途中売却では元本割れする可能性があります。
- 02発行体を理解しているか
通信会社ではなく、投資持株会社のソフトバンクグループです。
- 03損失の可能性を受け入れられるか
デフォルト時は利息・元本の全部または一部を失う可能性があります。
- 04一社へ偏りすぎないか
最低購入額は100万円です。資産全体に占める割合を確認します。
- 05目論見書を確認したか
目論見書などの商品説明書類で、リスク、税金、売却条件を購入前に確認します。
最後にまとめると
年4.75%、期間7年、最低購入額100万円の社債です。
通常1回約1万8,900円の税引後利息を半年ごとに13回受け取り、最終回は約1万8,800円。利払いは合計14回です。
契約どおりに支払われた場合、7年間の税引後利息は約26万4,900円、元本を含む受取総額は約126万4,900円です。元本保証はなく、利率とあわせて会社の返済能力を確認する必要があります。